

사업장현황신고
주택임대사업자로 사업자등록을 한 경우 사업장현황신고를 해야하며, 주택임대업자 수입금액 검토표를 제출해야합니다.
수입금액검토표에는 임대물건에 대한 상세내역 (소재지, 주택종류, 취득일자, 면적, 임차인 정보, 임대기간, 임대계약내용 등)이 작성되므로 임대차계약서를 잘 확인하여 신고해야합니다.
신고기한
2022년 연간 수입금액에 대한 사업장현황신고의 신고기한은 2023년 02월 10일까지입니다.
신고는 홈택스(www.hometax.go.kr) 또는 사업장 관할 세무서에 신고하면 됩니다.
주택임대소득 과세대상
1주택 인 경우
– 국외주택 월세수입
– 기준시가 9억원 초과 주택 월세 수입
2주택 인 경우
– 모든 월세 수입
3주택 이상 인경우
– 모든 월세 수입
– 비소형주택 3채 이상 보유&해당 보증금,전세금 합계 3억원 초과하는 경우
|
보유 주택 수* |
월세 |
보증금 |
|
1주택 |
비과세** |
비과세 |
|
2주택 |
과세 |
비과세 |
|
3주택 이상 |
과세 |
간주임대료 과세*** |
* 보유주택 수는 부부 합산하여 계산
** 기준시가 9억원 초과 주택 및 국외소재 주택의 임대소득은 1주택자도 과세
*** 소형주택(주거 전용면적 40m2 이하이면서 기준시가가 2억원 이하)은 간주임대료 과세대상 주택에서 제외 (’23년 까지)
소형주택은 3주택 이상인경우 간주임대료 과세대상에서 제외되지만 월세는 과세대상소득이므로 매출신고시 누락되지 않도록 조심해야합니다.
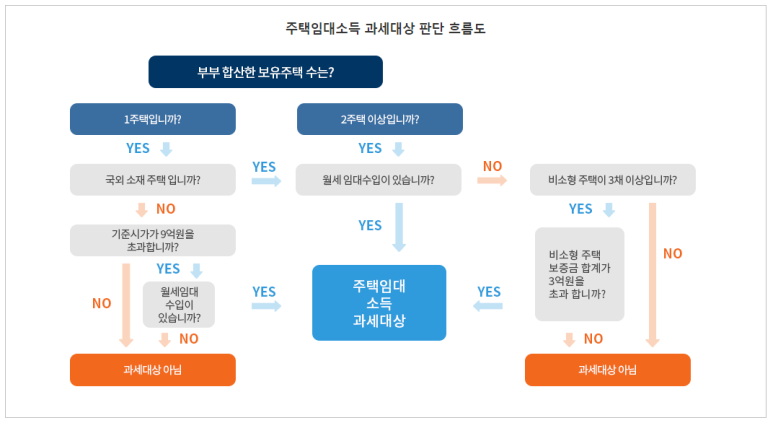

주택임대소득 과세대상 판단 (출처 : 국세청)
주택 보증금에 대한 간주임대료(소득세법§25, 소득세법 시행령§53)
거주자가 주택을 대여하고 보증금·전세금 또는 이와 유사한 성질의 금액을 받은 경우 보증금 등에 대한 간주임대료를 사업소득 총수입금액에 산입
주택 간주임대료의 총수입금액 산입요건(두가지 모두 해당)
1) 주택수
: 3주택 이상 소유(부부합산)
소형주택*은 2023년 12월 31일까지는 주택 수에 포함하지 않음
(간주임대료 계산시에만 주택수에서 제외하며 소형주택에서 발행한 월세는 수입금액에 포함됨)
* 소형주택 : 주거전용 면적이 1호(戶)또는 1세대당 40제곱미터 이하인 주택으로서 해당 과세기간의 기준시가가 2억원 이하인 주택
2) 보증금 등의 합계액
: 간주임대료 계산 대상 주택의 보증금 등의 합계액이 3억원 초과
사업자등록 미등록 가산세
부과대상 : 주택임대소득이 있는 사업자가 사업 개일일부터 20일 이내에 등록을 신청하지 아니한 경우
가산세액 : 사업 개시일~ 등록을 신청한 날의 직전일까지의 주택임대수입금액의 0.2%에 해당하는 금액
예를 들어 2022년 03월 01일 부터 주택임대를 시작하여 월세를 120만원씩 받고 있는데 사업자등록을 하지 않았을 경우 가산세를 계산해보겠습니다.
주택임대 수입금액은 3~12월까지 총 10개월 x 월세 120만원 = 1200만원
주택임대 수입금액 1200만원 x 0.2% = 2만 4천원이 사업자등록 미등록 가산세가 됩니다.
사업자등록 신청방법
인터넷 홈택스(www.hometax.go.kr)나 가까운 세무서에 방문하여 신청가능합니다. 세무서 방문하는 경우에는 신분증과 임대차계약서를 가져가시고 사업자등록신청서를 써서 제출하면 됩니다.
당신의 세무사 사이트 회원(무료)에게는 임대차만료일 카톡알람을 무료로 보내드리고있습니다.
또한 세금신고기한도 알려드리고 있으니 회원가입 > 마이페이지 > 임대내역 등록을 해보세요.

